
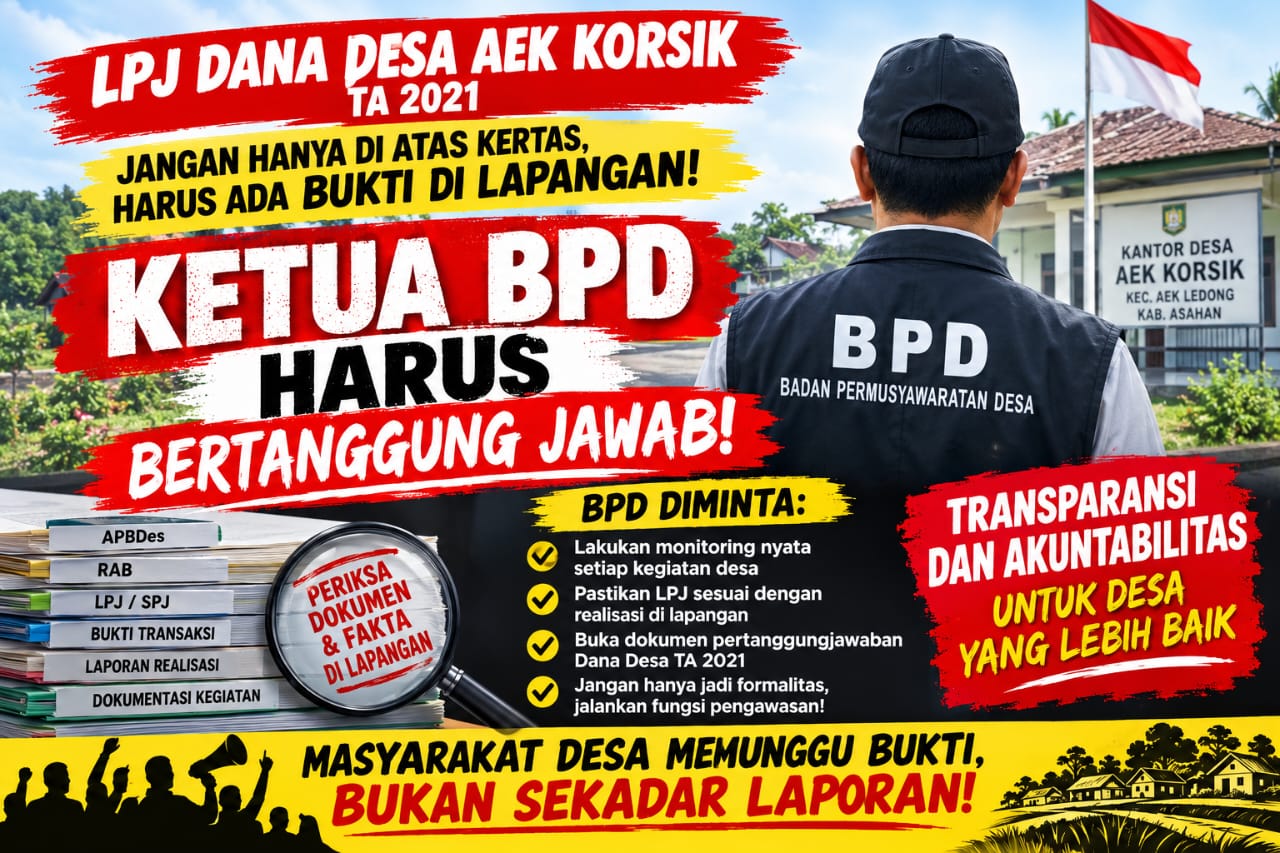
AEK LEDONG, ASAHAN-Central Publikasi.Com Pertanggungjawaban penggunaan Dana Desa Aek Korsik, Kecamatan Aek Ledong, Kabupaten Asahan, Tahun Anggaran 2021 senilai sekitar Rp806.903.000 menjadi sorotan.
Persoalan utamanya bukan sekadar ada atau tidaknya dokumen Laporan Pertanggungjawaban (LPJ), melainkan apakah angka-angka dalam LPJ tersebut benar-benar sesuai dengan pelaksanaan kegiatan di lapangan.
Berdasarkan informasi yang menjadi bahan penelusuran, terdapat dugaan persoalan berupa angka kegiatan yang dinilai berulang, dugaan mark-up, serta pos anggaran yang berpotensi tumpang tindih. Namun, seluruh dugaan tersebut tetap harus dibuktikan melalui dokumen APBDes, LPJ, bukti transaksi, serta pemeriksaan fisik kegiatan.
BPD: Menyetujui LPJ Bukan Akhir dari Pengawasan
Yang menjadi pertanyaan publik kemudian mengarah kepada Badan Permusyawaratan Desa (BPD) Aek Korsik.
BPD bukan sekadar lembaga yang hadir dalam proses administrasi desa. Permendagri Nomor 110 Tahun 2016 menempatkan BPD sebagai lembaga yang memiliki fungsi pemerintahan desa, termasuk menampung dan menyalurkan aspirasi masyarakat serta melakukan pengawasan terhadap kinerja Kepala Desa.
Karena itu, apabila terdapat persoalan dalam pelaksanaan kegiatan yang kemudian dituangkan dalam LPJ, pertanyaan publik yang wajar adalah:
Apakah BPD telah melakukan monitoring terhadap kegiatan sebelum menyetujui atau membahas pertanggungjawaban tersebut?
Permendagri 110/2016 mengatur pengawasan BPD terhadap kinerja kepala desa mencakup perencanaan, pelaksanaan kegiatan dan pelaporan penyelenggaraan pemerintahan desa, dengan bentuk pengawasan berupa monitoring dan evaluasi.
LPJ Harus Bisa Dibuktikan di Lapangan
Dalam tata kelola keuangan desa, pertanggungjawaban bukan hanya persoalan laporan angka.
Permendagri Nomor 20 Tahun 2018 mengatur bahwa laporan pertanggungjawaban realisasi APB Desa disampaikan setiap akhir tahun anggaran dan paling lambat tiga bulan setelah tahun anggaran berakhir. Dokumen pertanggungjawaban tersebut mencakup laporan realisasi APB Desa, catatan atas laporan keuangan, laporan realisasi kegiatan, serta daftar program yang masuk ke desa.
Laporan tersebut juga harus diinformasikan kepada masyarakat melalui media informasi.
Dengan demikian, ketika muncul pertanyaan mengenai dugaan kegiatan fiktif, penggelembungan anggaran atau tumpang tindih kegiatan, maka jawabannya seharusnya dapat diuji melalui dokumen dan kondisi nyata di lapangan.
Pertanyaan Kunci Investigasi
Ada sejumlah pertanyaan yang patut dijawab secara terbuka oleh Pemerintah Desa Aek Korsik dan BPD:
1. Apa saja kegiatan yang dibiayai dari Dana Desa TA 2021 sebesar Rp806.903.000 tersebut?
2. Berapa anggaran masing-masing kegiatan?
3. Apakah seluruh kegiatan benar-benar dilaksanakan?
4. Di mana lokasi dan apa bentuk fisik masing-masing kegiatan?
5. Siapa pelaksana kegiatan dan siapa penerima manfaatnya?
6. Apakah terdapat kegiatan dengan nomenklatur atau objek pekerjaan yang sama tetapi dianggarkan lebih dari satu kali?
7. Apa dasar perhitungan volume dan harga dalam RAB?
8. Apakah seluruh pembayaran memiliki bukti transaksi yang sah?
9. Apakah BPD melakukan monitoring langsung terhadap pelaksanaan kegiatan?
10. Apakah BPD memiliki dokumen atau berita acara yang menunjukkan bahwa kegiatan telah diverifikasi?
Jangan Hanya Periksa LPJ, Periksa Fisik dan Aliran Dananya
Inilah titik penting dalam investigasi.
Jika dokumen menunjukkan sebuah kegiatan telah direalisasikan 100 persen, maka harus dapat ditelusuri apakah output kegiatan tersebut benar-benar ada.
Sebaliknya, apabila kegiatan memang ada, perlu diuji apakah volume, spesifikasi, harga satuan dan nilai pembayarannya sesuai dengan RAB serta bukti transaksi.
Artinya, pemeriksaan tidak cukup berhenti pada kalimat “LPJ sudah selesai”.
LPJ harus berhadapan dengan fakta lapangan.
BPD Diminta Tidak Sekadar Menjadi Formalitas
Publik juga berhak mengetahui apakah BPD Aek Korsik pada saat itu menjalankan fungsi pengawasannya secara substantif.
Sebab, apabila masyarakat mempertanyakan realisasi Dana Desa, BPD seharusnya dapat menjadi salah satu kanal resmi untuk meminta penjelasan dan melakukan monitoring. Secara kelembagaan, BPD memang diberikan fungsi pengawasan terhadap kinerja Kepala Desa.
Karena itu, persoalannya bukan semata-mata “di mana mata dan telinga BPD?”, melainkan:
> Apa bentuk pengawasan yang dilakukan BPD terhadap penggunaan Dana Desa Aek Korsik TA 2021 dan apa hasil pengawasan tersebut?
Mendesak Transparansi Dokumen
Untuk memastikan informasi tidak berhenti sebagai tudingan, Pemerintah Desa dan BPD Aek Korsik layak dimintai penjelasan serta dokumen pendukung, antara lain:
APBDes TA 2021;
RKPDes dan RKP Desa perubahan;
RAB masing-masing kegiatan;
LPJ/SPJ kegiatan;
laporan realisasi APBDes;
laporan realisasi kegiatan;
bukti pembayaran;
dokumentasi pelaksanaan;
berita acara pemeriksaan/serah terima;
serta dokumen hasil monitoring BPD.
Jika seluruh dokumen dan kondisi lapangan ternyata sesuai, maka hal tersebut justru penting untuk disampaikan kepada publik sebagai bentuk klarifikasi.
Namun apabila ditemukan ketidaksesuaian antara anggaran, LPJ, bukti pembayaran dan realisasi fisik, maka temuan tersebut patut ditindaklanjuti melalui mekanisme pemeriksaan oleh pihak yang berwenang.
Penutup
Kasus ini tidak boleh berhenti pada pertanyaan “LPJ sudah dibuat atau belum?”
Pertanyaan yang jauh lebih penting adalah:
Apakah setiap rupiah Dana Desa TA 2021 benar-benar menghasilkan kegiatan yang sesuai dengan APBDes dan dapat dibuktikan kepada masyarakat?
Publik berhak mendapatkan jawabannya.
Dan apabila BPD benar-benar menjalankan mandat pengawasan, maka dokumen, hasil monitoring, serta penjelasan mengenai realisasi kegiatan seharusnya dapat dipertanggungjawabkan secara terbuka.(Lmnb)